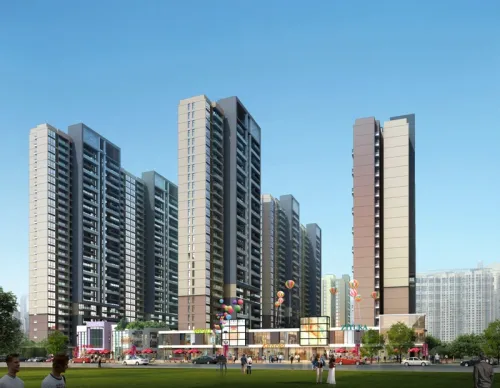
过去十年,惠州楼市几乎完整经历了中国三四线城市的典型周期:人口流入、概念加持、量价齐升,随后是回调、分化与重塑。站在当下回看,惠州房地产的核心命题已经从"能不能涨"转变为"值不值得住"。这不是简单的市场情绪转换,而是产业、人口与产品逻辑共同作用的结果。
一、基本盘:600万人口与两大万亿级产业集群
判断一座城市的房地产价值,先看人往哪里走、钱从哪里来。第七次全国人口普查数据显示,惠州十年间常住人口增加约145万,是广东人口增量靠前的城市之一,当前常住人口已稳定站上600万台阶。人口结构上,外来人口占比高,深圳、东莞外溢的产业人口是重要组成部分。
产业端的支撑更为具体。惠州依托大亚湾石化区与仲恺、惠阳的电子信息产业带,形成石化能源新材料、电子信息两大支柱集群,规上工业总产值长期位居全省前列。TCL、德赛、亿纬锂能、比亚迪等企业在惠州布局的生产基地,带来了相对稳定的就业与居住需求。这条"产业—就业—居住"的链条,是惠州商品房市场最实在的底座。
二、价格与成交:一次必要的价值回归
公开数据显示,惠州新建商品住宅成交套数在2021年前后达到阶段性高点,随后逐年回落,近年来稳定在每年五六万套的量级。价格方面,全市均价从高点回调约两成,临深片区部分项目的调整幅度更为明显。
这轮调整并非单一因素造成:
- 供给节奏——前期土地出让集中,短期内新房供应量偏大,去化周期一度超过30个月,目前逐步收窄至20个月上下;
- 需求结构——投资性需求退潮,深圳客的购买决策明显变慢,成交更多来自本地刚需与改善;
- 政策环境——惠州已全面取消限购,首付比例与房贷利率降至近年低位,部分时段首套房贷利率下探至3%以内,购房门槛大幅降低。
把这三条放在一起看,惠州房价的回落更像是一次向居住属性的回归,而非基本面的崩塌。
三、临深板块:谁在买,买了做什么
大亚湾、惠阳、仲恺是惠州楼市最具话题性的三个板块。大亚湾以深圳坪山、龙岗外溢客群为主,通勤依赖深汕高速、沿海高速以及深圳地铁14号线沙田站的接驳;惠阳依托惠州南站与深汕高铁规划,承接的是对轨道交通更敏感的客群;仲恺则凭借产业园区,吸引了大量在本地就业的年轻家庭。
值得关注的是港澳客群。随着"港车北上"等政策推进,惠州凭借房价落差与滨海资源,重新进入部分港澳购房者的视野,这在惠东沿海与大亚湾部分项目中已有体现。
四、产品端的进化:精装、毛坯与交付标准
市场下行期,反而是产品迭代最快的阶段。惠州新房的竞争焦点,正从"有没有"转向"好不好":精装房的交付标准被反复审视,空调、厨卫、收纳等细节成为购房者比较的重点;毛坯房则在装修设计自由度上保有自己的客群。与此同时,物业管理水平、社区配套兑现度、户型得房率,逐渐取代沙盘效果图,成为决定成交的关键变量。
五、买房逻辑变了,开发商也要变
对购房者而言,惠州买房的决策链条正在变长:先看产业与就业半径,再看通勤时间,最后才比较单价与总价。对开发企业而言,靠概念溢价的时代已经过去,能否在拿地判断、产品打磨、装修交付、社区运营上做到扎实,决定了项目能否穿越周期。
建曙房地产深耕惠州市场,业务覆盖商品房开发、住宅项目运营与购房服务等环节,服务对象既有本地刚需家庭,也有来自深圳、东莞的置业人群。在行业从规模竞争转向品质竞争的当下,这类扎根本地、贴近真实需求的市场参与者,或许更接近惠州房地产下一阶段的样子。
惠州的楼市不会再有普遍性的暴涨,但一座有产业、有人口、有真实居住需求的城市,其房产价值终会找到属于自己的锚点。